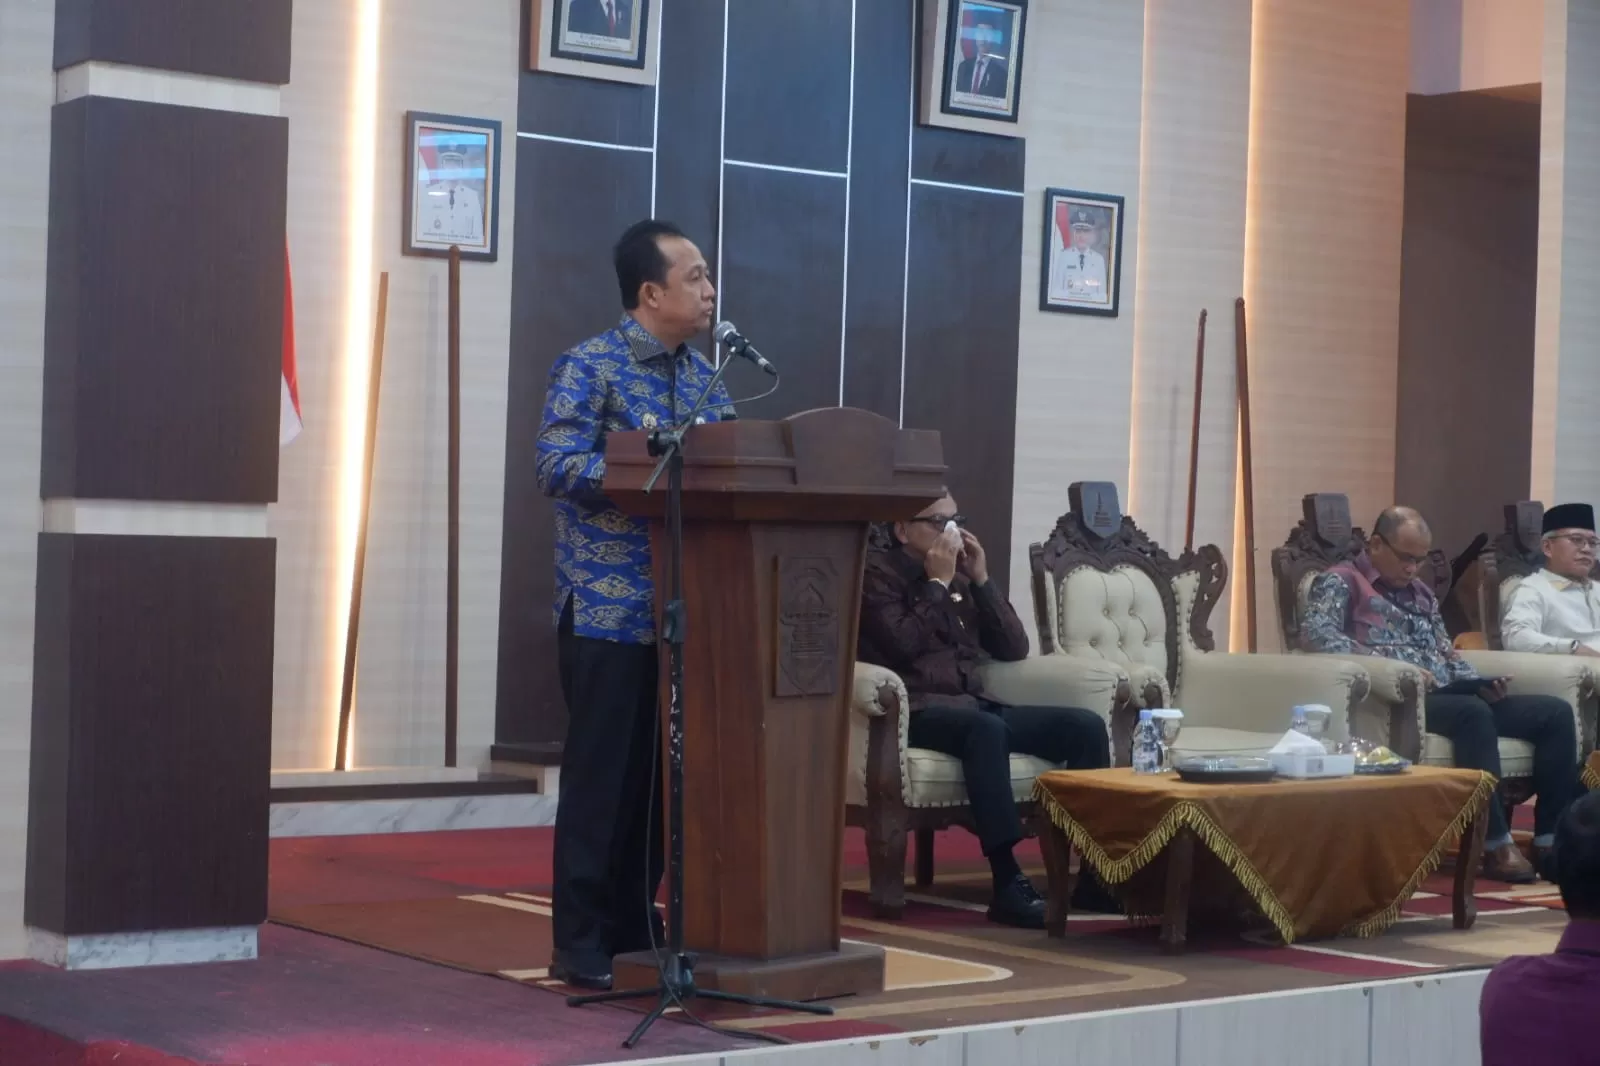
Praktik penyalahgunaan kewenangan, konflik kepentingan, gratifikasi yang bertentangan dengan ketentuan, suap, maupun tindakan yang merugikan keuangan daerah harus dicegah melalui pengawasan dan penerapan aturan secara konsisten.
Hasil SPI KPK Harus Ditindaklanjuti
Salah satu hal yang menjadi perhatian Bupati adalah tindak lanjut hasil Survei Penilaian Integritas (SPI) KPK. Ia mengingatkan agar hasil survei tersebut tidak hanya menjadi dokumen administratif untuk memenuhi kebutuhan pelaporan.
Hasil SPI perlu dimanfaatkan untuk mengenali titik rawan korupsi dan memperbaiki kelemahan tata kelola, baik di lingkungan internal pemerintahan maupun dalam pelayanan kepada masyarakat.
Bambang meminta setiap kepala OPD mempelajari hasil SPI sesuai kewenangannya, mengidentifikasi akar persoalan, menyusun langkah perbaikan, dan memastikan tindak lanjut dilakukan secara terukur.
Setiap rekomendasi, lanjutnya, harus memiliki penanggung jawab, target waktu penyelesaian, serta bukti tindak lanjut yang dapat diperiksa. Dengan demikian, pembenahan integritas dapat terlihat melalui perubahan perilaku aparatur, perbaikan sistem kerja, dan peningkatan kualitas pelayanan publik.
Perencanaan dan Penganggaran Harus Terukur
Bupati juga menyoroti pentingnya memperkuat perencanaan dan penganggaran karena kedua tahapan tersebut menentukan arah pembangunan sekaligus penggunaan sumber daya daerah.
Setiap program, menurutnya, harus memiliki dasar perencanaan yang jelas, indikator kinerja terukur, target realistis, serta keterkaitan antara dokumen perencanaan, penganggaran, dan pelaksanaan kegiatan.
Sebagai bagian dari pengendalian risiko belanja, Pemkab Muaro Jambi telah menyusun Analisis Standar Belanja (ASB) yang digunakan sebagai tolok ukur kewajaran belanja. Pemerintah daerah juga menyusun daftar penerima hibah, bantuan sosial, dan bantuan keuangan untuk mendukung transparansi, ketepatan sasaran, serta kemudahan pengawasan.
Pengendalian internal, kata Bambang, perlu diperkuat sejak penyusunan rencana kerja perangkat daerah, KUA-PPAS, Rencana Kerja dan Anggaran (RKA), penetapan APBD, hingga pelaksanaan serta evaluasi anggaran.